Corporate Taxation in France and the UK: Regimes, Optimization & the Impact of Brexit
La fiscalité constitue un levier stratégique pour toute entreprise souhaitant s’implanter, se développer ou investir de part et d’autre de la Manche. Cette synthèse entièrement rédigée en français présente :
- les régimes d’imposition applicables en France et en Angleterre ;
- les marges d’optimisation licite et les zones de risque ;
- l’impact durable du Brexit sur les flux transfrontaliers.
Enjeux clés : sécuriser la conformité, réduire la charge fiscale et préserver la compétitivité dans un environnement réglementaire post‑Brexit.
Les régimes fiscaux applicables
1.1 France : Impôt sur les Sociétés (IS)
- Taux standard : 25 % depuis l’exercice ouvert au 1ᵉʳ janvier 2022 (article 219 CGI).
- Taux réduit PME : 15 % sur la tranche de bénéfice ≤ 42 500 € (conditions : chiffre d’affaires < 10 M €, capital libéré et détenu à ≥ 75 % par des personnes physiques).
- Régimes spéciaux :
- Régime mère‑fille (directive 2011/96/UE transposée, exonération à 95 % des dividendes).
- Intégration fiscale (article 223 A CGI) permettant la neutralisation des résultats intra‑groupe.
- Crédit d’impôt recherche (CIR) : 30 % des dépenses de R&D ≤ 100 M €.
- Obligations déclaratives : liasse fiscale 2065, déclarations de TVA (CA3/CA12), reporting DAC6 pour les schémas transfrontaliers.
1.2 Angleterre : Corporation Tax
- Taux principal : 25 % depuis le 1ᵉʳ avril 2023 pour les bénéfices > £250 000.
- Small Profits Rate : 19 % pour les bénéfices ≤ £50 000 ; Marginal Relief entre ces seuils.
- Incitations fiscales :
- Patent Box : taux effectif ≈ 10 % sur les revenus de propriété intellectuelle éligibles.
- Crédit d’impôt R&D : déduction supplémentaire de 20 % à 34 % selon la taille de l’entreprise (SME ou RDEC).
- Conformité : déclaration CT600, dépôt des comptes annuels auprès de Companies House, documentation prix de transfert (Master File et Local File) obligatoire pour les groupes dont le chiffre d’affaires ≥ £750 M.
1.3 Comparaison et points de vigilance
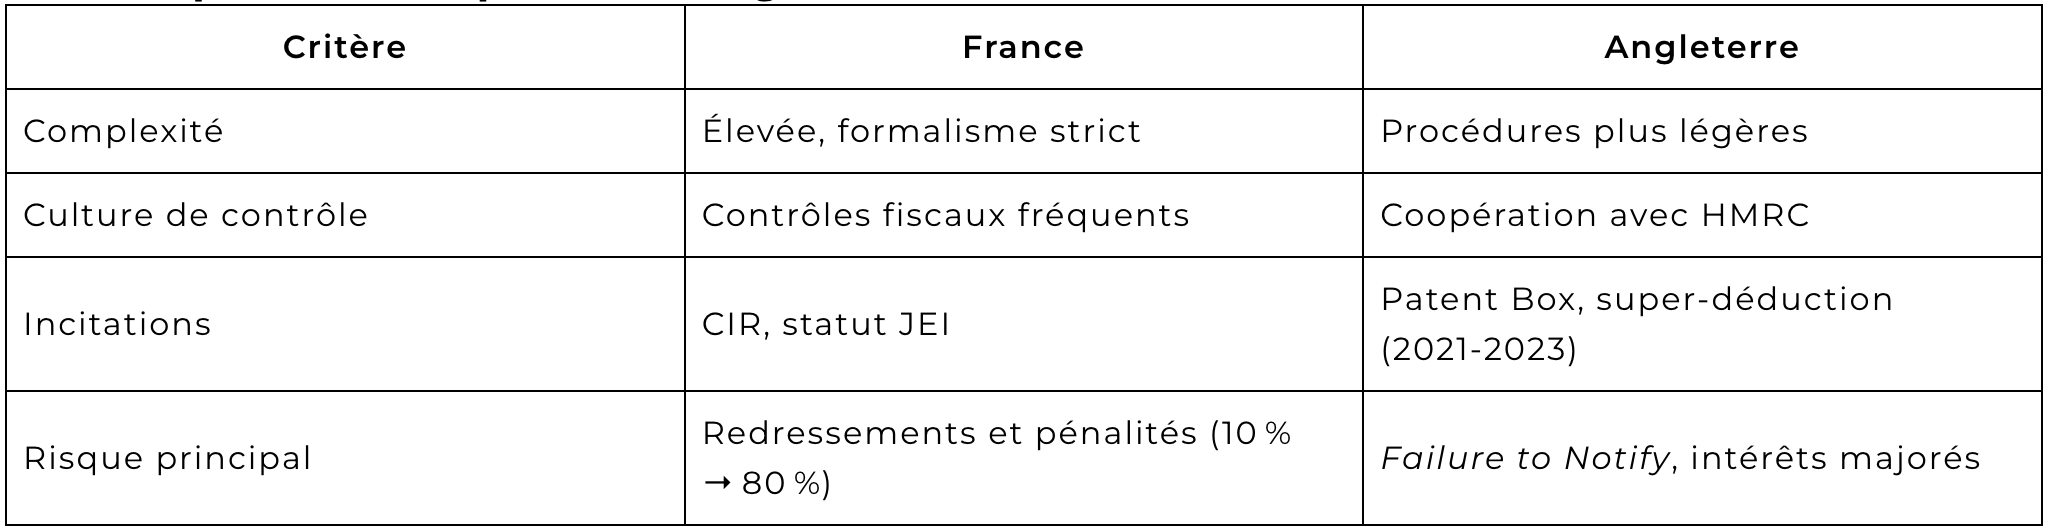
CritèreFranceAngleterreComplexitéÉlevée, formalisme strictProcédures plus légèresCulture de contrôleContrôles fiscaux fréquentsCoopération avec HMRCIncitationsCIR, statut JEIPatent Box, super‑déduction (2021‑2023)Risque principalRedressements et pénalités (10 % → 80 %)Failure to Notify, intérêts majorés
Bonne pratique : cartographiez vos filiales et flux afin de sélectionner la combinaison optimale des régimes mère‑fille et Patent Box avant toute réorganisation.
Optimisation fiscale : pratiques autorisées et limites
2.1 Pratiques autorisées
- Valoriser les régimes de faveur (mère‑fille, intégration fiscale, Patent Box, crédits d’impôt R&D).
- Structurer les flux intra‑groupes (services, redevances, management fees) dans le respect du principe de pleine concurrence (lignes directrices OCDE 2022).
- Choisir la forme sociale (Ltd, SAS, SA) et la résidence fiscale en fonction de la substance économique réelle (siège, direction, fonctions clés).
- Appliquer les conventions fiscales (convention France‑Royaume‑Uni de 2008, modifiée en 2018) pour éviter la double imposition.
2.2 Pratiques prohibées
- Treaty shopping ou montages artificiels sans substance économique (abus de droit – article L 64 LPF en France / GAAR au Royaume‑Uni).
- Transfert de bénéfices vers des juridictions à fiscalité privilégiée sans justification économique (article 57 CGI, Corporate Tax Act 2010).
- Omission de déclaration DAC6 / MDR pour les dispositifs transfrontaliers.
- Fausse facturation ou absence de documentation prix de transfert : risque pénal et majorations jusqu’à 100 % (France) / pénalités pouvant atteindre £100 000 (Royaume‑Uni).
À retenir : l’échange automatique d’informations (CRS / FATCA) renforce la traçabilité. Une documentation complète constitue votre première ligne de défense.
Effets du Brexit sur la fiscalité
3.1 Fin des directives européennes
- Suppression des exemptions Parent‑Subsidiary and Interest & Royalties : emergence of withholding taxes (12.8% on dividends France → UK, UK → FR exemption subject to treaty conditions).
- Merger Directive not applicable: cross-border transactions now require prior approval (Article 210 B of the French General Tax Code) and may trigger latent capital gains.
3.3 Stricter customs and VAT controls
- Import VAT due upon entry into the EU; option to defer via a UK VAT deferment account.
- Customs formalities (EORI number, CDS declaration) are mandatory, with a risk of logistical delays.
3.3 New opportunities
- UK Freeports : customs duty exemptions and reduced social security contributions.
- HMRC rulings more flexible to attract European headquarters post-Brexit.
Post-Brexit checklist : analyze withholding taxes, update your transfer pricing documentation, and adapt your logistics schemes (Incoterms, warehouses).
Best practices for securing your tax strategy
- Regulatory audit before any cross-border establishment or M&A transaction.
- Transfer pricing documentation OECD-compliant, drafted in French, and updated annually.
- Annual tax review to detect any risk of GAAR (UK), POTAS, or DAC6 triggers.
- Rulings and Advance Pricing Agreements (APAs) with the relevant authorities to secure your major cash flows.
Tailored tax support for France-UK operations
Our law firm supports:
- Start-ups and SMEs : choice of structure, CIR, R&D tax credits, fundraising.
- International groups : holding company optimization, cash pooling, intercompany financing.
- Investors : fund structuring, due diligence, tax litigation.
Contact us for a personalized analysis of your tax challenges and a secure roadmap.
Disclaimer
The information above is provided for general purposes only and does not constitute exhaustive legal advice. For any decision involving your liability, please consult a qualified professional.